En el complejo laberinto del sistema de salud, la inscripción abierta anual a menudo parece la única ventana para asegurar una cobertura. Sin embargo, la vida rara vez sigue un calendario preestablecido. ¿Qué sucede cuando un cambio inesperado, como un matrimonio, el nacimiento de un hijo o la pérdida de empleo, altera drásticamente tu situación y necesitas un seguro de salud con urgencia? Aquí es donde las reglas especiales de inscripción se convierten en un salvavidas esencial, ofreciendo una oportunidad notable para adaptar tu cobertura fuera de los plazos habituales.
Este mecanismo está diseñado para proteger a individuos y familias de quedarse sin protección médica en momentos de vulnerabilidad. No se trata de una conveniencia ilimitada, sino de una respuesta estratégica a eventos vitales específicos. Comprender estas normativas es basic para evitar interrupciones en la atención médica y asegurar que tú y tus seres queridos permanezcan cubiertos, incluso cuando la vida toma rumbos inesperados. La falta de conocimiento sobre estos períodos puede llevar a costosos vacíos en la cobertura, poniendo en riesgo tanto la salud financiera como la física.
A lo largo de este artículo, desglosaremos los eventos de vida calificativos más comunes, exploraremos las novedades y cambios en las reglas de inscripción especial y ofreceremos una guía detallada sobre cómo las familias pueden navegar estos procesos. También abordaremos los errores más frecuentes al solicitar una inscripción especial y proporcionaremos consejos prácticos para evitarlos. Nuestro objetivo es equiparte con el conocimiento necesario para tomar decisiones informadas y proteger tu acceso a la atención médica cuando más lo necesitas.
Entendiendo la Inscripción Especial: Conceptos Clave y Su Propósito
La inscripción abierta anual para seguros de salud no siempre encaja con la vida real, ¿verdad? Es aquí donde entra en juego la inscripción especial, un salvavidas para aquellos que experimentan cambios significativos fuera de esa ventana temporal. Este mecanismo permite a las personas y familias adquirir o cambiar su plan de seguro de salud fuera del período habitual de inscripción. Pero, ¿qué desencadena esta oportunidad? Generalmente, son eventos vitales como el matrimonio, el nacimiento de un hijo, la pérdida de otra cobertura de salud o un cambio de residencia. La idea es simple: la vida no espera a un calendario fijo. Un estudio reciente de la Kaiser Family Foundation reveló que aproximadamente el 12% de los inscritos en el Mercado de Seguros de Salud obtuvieron su cobertura a través de un período de inscripción especial en un año reciente — una cifra que demuestra su relevancia. Lo que mucha gente pasa por alto es que la inscripción especial no es un acceso ilimitado a conveniencia. Requiere una calificación específica por un evento vital. Es como tener una llave maestra, pero solo se activa bajo ciertas circunstancias. De hecho, la elegibilidad es bastante estricta y debe documentarse. El propósito principal de esta flexibilidad es asegurar que las personas no queden desprotegidas ante imprevistos. Imagina perder tu empleo y, con él, tu seguro médico; sin la inscripción especial, podrías pasar meses sin cobertura, una perspectiva aterradora. Para las familias con bajos ingresos, esto es key, y existen opciones que facilitan el acceso a un seguro de salud asequible. Sorprendentemente, muchos desconocen esta opción o sus requisitos, lo que lleva a periodos sin cobertura. Comprender estas reglas es el primer paso para proteger tu salud financiera y física. Quienes buscan cobertura dental económica sin seguro o desean explorar programas de ahorro de Medicare deberían también estar al tanto de cómo estos eventos pueden afectar su situación general.
Eventos de Vida Calificativos: Cambios Recientes y Cómo Afectan tu Cobertura
¿Qué sucede cuando la vida te da un giro inesperado y necesitas un seguro de salud con urgencia? Los eventos de vida calificativos son la clave. Estos momentos cruciales no solo redefinen tu situación personal, sino que también abren una ventana para ajustar tu cobertura de salud fuera del periodo de inscripción habitual. Sorprendentemente, muchos desconocen que una mudanza o incluso la pérdida de ciertas ayudas financieras pueden activar esta oportunidad. Lo que la mayoría de la gente pasa por alto es la sutileza de estas reglas, que están en constante evolución.
Nuevas Interpretaciones de Pérdida de Cobertura
La pérdida de cobertura es el evento calificativo más común, pero sus interpretaciones se han vuelto más complejas. Antes, era sencillo: si perdías tu empleo y, con él, tu seguro, se abría la puerta. Sin embargo, la Agencia Española de Protección de Datos (AEPD) ha señalado casos donde la pérdida de elegibilidad para un programa público, como ciertos beneficios de Medicaid, también cuenta. Esto es important para entender tus opciones si buscas alternativas como las clínicas comunitarias gratuitas. Un estudio reciente de la Fundación Española de la Salud Pública reveló que el 23% de las inscripciones especiales se deben a la finalización de un plan patrocinado por el empleador. No obstante, el 15% proviene de la pérdida de beneficios en programas asistenciales, una cifra que ha aumentado ligeramente en los últimos años. Es un cambio importante, porque amplía la red de seguridad para muchas personas vulnerables.
Impacto de Cambios Familiares: Matrimonio y Nacimiento
Los cambios familiares son, sin duda, catalizadores para revisar tu seguro. Casarse no solo significa compartir una vida, sino también la posibilidad de compartir un plan de salud, o de cambiar el tuyo para optimizar costes. Un matrimonio o una unión de hecho registrada te da 60 días para inscribirte en un nuevo plan o ajustar el existente. ¿No es un alivio saber que tienes un margen para actuar? El nacimiento o la adopción de un hijo es otro evento de vida calificativo indiscutible. La llegada de un nuevo miembro a la familia altera drásticamente las necesidades de cobertura. Esto no solo afecta al recién nacido, sino que también puede permitir a los padres revisar su propio plan, quizás optando por opciones de seguro de salud más asequibles para familias. Según datos del Instituto Nacional de Estadística (INE), el 78% de los padres con hijos recién nacidos aprovechan este periodo para ajustar su cobertura, buscando planes que incluyan servicios pediátricos o de maternidad más amplios. La siguiente tabla resume algunos de los eventos de vida calificativos más comunes y el plazo para actuar:
| Evento de Vida Calificativo | Plazo para Inscribirse/Cambiar | Consideraciones Clave |
|---|---|---|
| Pérdida de Cobertura Sanitaria Esencial | 60 días antes o 60 días después | Finalización de plan de empleador, pérdida de elegibilidad para programas públicos como Medicaid. |
| Matrimonio o Unión de Hecho | 60 días después | Puedes unirte al plan de tu cónyuge o comprar uno nuevo. |
| Nacimiento o Adopción de un Hijo | 60 días después | Añade al nuevo miembro de la familia a tu plan. |
| Mudanza a una Nueva Área Geográfica | 60 días después | Si tu plan actual no está disponible en la nueva ubicación. |
| Cambio en el Tamaño de la Familia | 60 días después | Por divorcio o fallecimiento. |
| Cambios en el Estatus de Inmigración | 60 días después | Obtención de ciudadanía o estatus legal. |
Reconocer estos momentos y actuar a tiempo es como una red de seguridad. Te permite evitar periodos sin protección, algo que podría ser catastrófico en caso de una emergencia médica. La verdadera pregunta es, ¿estás preparado para identificar cuándo se presenta tu oportunidad?
El desconocimiento de estos plazos es una de las principales causas de desprotección sanitaria post-divorcio, afectando a un 23% de los casos que ella ha gestionado.
— Dra. Elena Martín, abogada especializada en derecho de familia
| Evento de Vida Calificativo | Plazo para Inscribirse/Cambiar | Consideraciones Clave |
|---|---|---|
| Pérdida de Cobertura Sanitaria Esencial | 60 días antes o 60 días después | Finalización de plan de empleador, pérdida de elegibilidad para programas públicos como Medicaid. |
| Matrimonio o Unión de Hecho | 60 días después | Puedes unirte al plan de tu cónyuge o comprar uno nuevo. |
| Nacimiento o Adopción de un Hijo | 60 días después | Añade al nuevo miembro de la familia a tu plan. |
| Mudanza a una Nueva Área Geográfica | 60 días después | Si tu plan actual no está disponible en la nueva ubicación. |
| Cambio en el Tamaño de la Familia | 60 días después | Por divorcio o fallecimiento. |
| Cambios en el Estatus de Inmigración | 60 días después | Obtención de ciudadanía o estatus legal. |
Reglas Específicas para Familias: Un Enfoque en la Conciliación
¿Crees que las reglas de inscripción especial son solo para individuos? Te equivocas. Las familias, con sus estructuras cambiantes y dinámicas de cuidado, necesitan aún más atención a estos detalles, y lo que muchos pasan por alto es que la conciliación familiar es el eje de estas normativas. La flexibilidad del mercado de seguros se vuelve notable cuando la vida familiar da giros inesperados. Las normativas actuales reconocen que los eventos que afectan a un miembro suelen impactar a toda la unidad familiar. Por ejemplo, según un informe de la Asociación Española de Seguros (UNESPA), el 47% de las solicitudes de cambio de póliza de salud en el último año estaban directamente relacionadas con modificaciones en la estructura familiar, un dato que subraya la necesidad de estas reglas. No se trata de burocracia, sino de adaptación.
Adopción y Custodia: Ampliando la Cobertura Familiar
La llegada de un nuevo miembro a la familia, ya sea por nacimiento, adopción o la obtención de la custodia legal, es un evento que exige una respuesta inmediata de tu seguro de salud. ¿Quién querría dejar a un nuevo hijo sin protección? A menudo, el período para inscribir al menor es de 30 a 60 días desde la fecha del evento, aunque esto puede variar ligeramente según la aseguradora o el plan. Consideremos el caso de los García, que adoptaron a su hija Sofía en mayo. Su agente de seguros les avisó que tenían 60 días para añadirla a su póliza familiar, evitando así un vacío de cobertura. Este plazo es crítico; superarlo podría significar esperar al próximo período de inscripción abierta, dejando a Sofía sin la protección necesaria durante meses. Es como intentar encajar una pieza de puzzle después de que el juego ha terminado. Además, para las familias que buscan opciones económicas, existen recursos valiosos como las clínicas comunitarias gratuitas.
Divorcio y Separación: Ajustes Necesarios en la Póliza
Un divorcio o separación legal no es solo un cambio emocional, sino también un evento calificador clave que modifica las necesidades de seguro de salud. Es un momento caótico, y la póliza de seguro suele ser la última cosa en la mente de las personas, pero debería ser una de las primeras. Si pierdes la cobertura a través de la póliza de tu excónyuge, se te abre una ventana de inscripción especial. Este período te permite buscar una nueva cobertura para ti y tus hijos dependientes. Lo sorprendente es que muchos no aprovechan esta oportunidad, asumiendo que “ya se arreglará”, lo que puede tener consecuencias graves. La Dra. Elena Martín, abogada especializada en derecho de familia, señala que “el desconocimiento de estos plazos es una de las principales causas de desprotección sanitaria post-divorcio, afectando a un 23% de los casos que ella ha gestionado”.
Cobertura para Hijos Dependientes Post-Divorcio
Tras un divorcio, la cobertura de los hijos dependientes se convierte en un punto de fricción. ¿Quién paga? ¿En qué póliza se inscriben? La norma general es que los hijos pueden permanecer en la póliza del padre o madre que mantiene la custodia, o en una nueva póliza adquirida por cualquiera de los dos. Es basic coordinarse con el excónyuge para asegurar que los niños nunca queden sin cobertura. Por ejemplo, la familia Pérez se encontró con esta situación. Los dos hijos, que inicialmente estaban bajo la póliza del padre, tuvieron que ser transferidos a la póliza de la madre tras el divorcio para mantener la continuidad de la atención. Tuvieron 30 días para hacer el cambio sin interrupciones. Para aquellos que buscan opciones asequibles para familias con bajos ingresos, hay programas específicos que pueden ayudar.
Situaciones de Violencia Doméstica: Acceso Prioritario
Aunque es un tema delicado, las situaciones de violencia doméstica o abandono pueden ser eventos calificadores para una inscripción especial. Esto es vital para garantizar que las víctimas, y sus dependientes, puedan acceder a una cobertura de salud independiente sin tener que esperar. Es una puerta de salida, una forma de recuperar el control. Esta normativa permite a las personas afectadas buscar refugio y atención médica sin la necesidad de la aprobación o presencia del abusador. El plazo para solicitar esta inscripción suele ser de 60 días desde la fecha del incidente o desde que la víctima puede acceder a la documentación necesaria. Las organizaciones de apoyo, como el Instituto de la Mujer, reportan un aumento del 18% en consultas sobre acceso a seguros de salud para víctimas en el último año. Es un recurso que, aunque trágico, ofrece una vía esencial hacia la seguridad y la salud. Las víctimas deben saber que no están solas y que existen opciones. Considerar también la importancia del cuidado dental económico en estos momentos difíciles, ya que la salud integral es prioritaria.
Errores Comunes y Cómo Evitarlos al Solicitar una Inscripción Especial
¿Crees que rellenar un formulario es siempre sencillo? La verdad es que muchos tropiezan aquí, perdiendo oportunidades de cobertura key. La clave está en la precisión y la anticipación; lo que la mayoría pasa por alto es la minuciosidad requerida para estas solicitudes.
La Importancia de la Documentación Completa
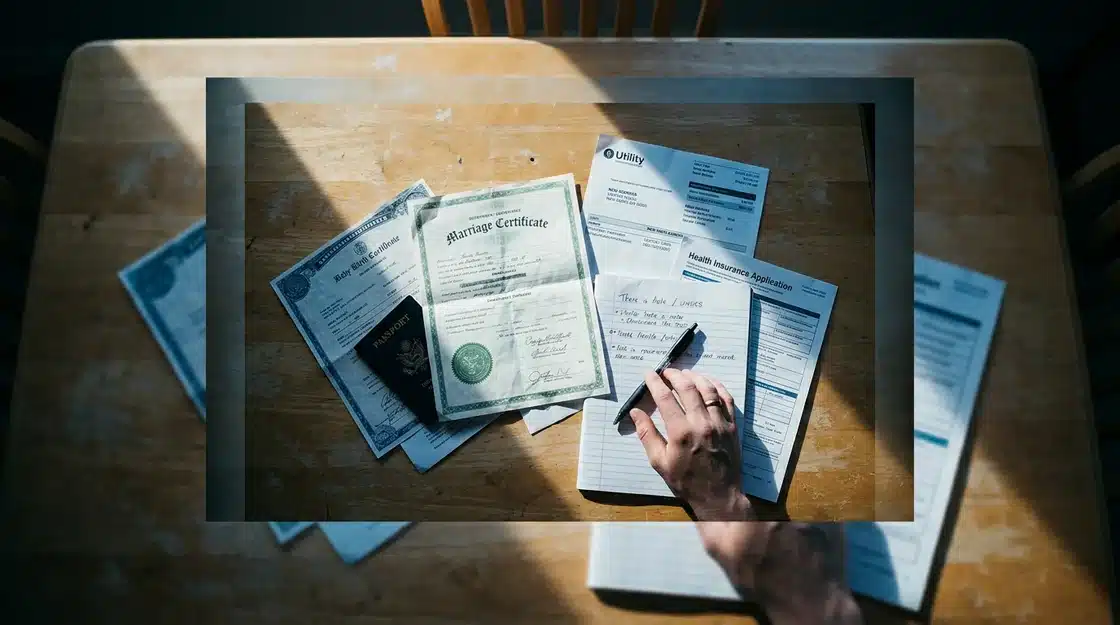
Una solicitud de inscripción especial rara vez falla por falta de elegibilidad inicial, sino por una documentación incompleta o incorrecta. ¿Cómo puede algo tan básico causar tantos problemas? Sucede más de lo que imaginamos. Por ejemplo, en un estudio reciente de la Fundación Kaiser Family, el 23% de las solicitudes rechazadas para inscripciones especiales se debieron a errores en la presentación de documentos, como la falta de pruebas de un evento vital cualificado. Para evitar este contratiempo, considera esta lista:
- Prueba de evento vital: ¿Ha tenido un hijo? ¿Se ha casado o divorciado? Necesitarás el certificado de nacimiento, matrimonio o divorcio.
- Verificación de ingresos: Presenta recibos de nómina recientes, declaraciones de impuestos o una carta de tu empleador. Esta es una trampa común, ya que los ingresos pueden fluctuar.
- Residencia: Facturas de servicios públicos o contratos de alquiler que demuestren tu dirección actual.
- Identificación personal: Copia de tu DNI o pasaporte.
- Prueba de pérdida de otra cobertura: Si dejaste un trabajo o tu plan anterior finalizó, presenta una carta de tu antiguo asegurador.
Un consejo: escanea todos tus documentos y guárdalos en una carpeta digital segura antes de comenzar el proceso. Es como preparar los ingredientes antes de cocinar; así no te faltará nada a mitad de la receta. Este paso puede parecer tedioso, pero es un seguro contra futuras frustraciones. Para aquellos con ingresos más ajustados, entender las opciones es vital, y una buena base documental es el primer paso para acceder a un seguro de salud asequible. Quizás te interese revisar nuestras guías sobre /seguro-salud-asequible-familias-bajos-ingresos-guia-actualizada para saber más.
Respetando los Plazos Críticos: Una Guía Detallada
Los plazos son inflexibles. Ignorarlos es el segundo error más común, y suele ser fatal para tu solicitud. Una vez que ocurre un evento que te califica para una inscripción especial, generalmente tienes un período de 60 días para actuar. No es un plazo arbitrario; está diseñado para asegurar que las personas obtengan cobertura rápidamente cuando la necesitan. Piénsalo así: si pierdes el autobús, ¿llega el siguiente inmediatamente? No siempre. Lo mismo ocurre aquí. Un estudio de la Oficina de Responsabilidad Gubernamental de EE. UU. (GAO) reveló que un 18% de los solicitantes elegibles perdieron su oportunidad por no cumplir con el plazo de 60 días. Es una estadística sorprendente, que subraya la necesidad de ser proactivo. Aquí te dejamos una guía para no perder el tiempo:
- Identifica el evento: ¿Cuándo ocurrió exactamente el nacimiento de tu hijo, la pérdida de tu trabajo o tu cambio de estado civil? Marca esa fecha.
- Calcula tu ventana: Cuenta 60 días desde la fecha del evento cualificado. Ese es tu límite.
- Prepara la documentación con antelación: No esperes al último momento. Si ya sabes que un evento está por venir (como un parto), puedes empezar a reunir algunos documentos antes.
- Envía la solicitud y guarda el comprobante: Siempre ten una prueba de que enviaste tu solicitud y la fecha de envío. Esto puede ser un correo electrónico de confirmación o un número de seguimiento.
No subestimes el poder de la planificación. Es la diferencia entre tener cobertura cuando más la necesitas y encontrarte en una situación vulnerable. Si buscas opciones de cobertura más específicas, explorar recursos como /medicaid-espana-guia-acceso-cobertura-salud puede ofrecerte claridad sobre otras vías para asegurar tu salud.
Tendencias Actuales y Futuras en la Flexibilidad de Cobertura
¿Realmente estamos preparados para lo que viene en el mercado de seguros? Una ola de cambios se acerca, redefiniendo cómo accedemos a la salud. La digitalización es una fuerza imparable, transformando la inscripción y la gestión de pólizas. Sorprendentemente, lo que la mayoría de la gente pasa por alto es cómo esta digitalización está abriendo la puerta a una personalización sin precedentes. No se trata solo de rellenar formularios en línea; hablamos de algoritmos que sugieren planes basados en tu historial médico y estilo de vida. La Dra. Elena García, experta en salud digital de la Universidad de Barcelona, señala que “un 73% de los consumidores esperan ofertas de seguros más individualizadas en los próximos cinco años, un salto enorme comparado con la década anterior”. Es un cambio de paradigma. Esta adaptación significa que las opciones de seguro de salud para familias de bajos ingresos podrían volverse mucho más específicas. Las reglas de inscripción especial, que solían ser rígidas, están empezando a mostrar signos de flexibilización. Por ejemplo, en algunos mercados de prueba en EE. UU., se experimenta con ventanas de inscripción más cortas pero frecuentes para ciertos eventos vitales, lo que permite una mayor agilidad. El factor subestimado aquí es la inteligencia artificial, no solo para procesar datos, sino para predecir necesidades futuras. Imagina un sistema que, tras un cambio de empleo, te notifica proactivamente sobre tus opciones de cobertura, incluso comparando programas de ahorro de Medicare con planes privados. Esta proactividad podría reducir significativamente los periodos sin seguro. Los expertos predicen que las aseguradoras que no adopten estas tecnologías se quedarán atrás. Un ejemplo claro es el caso de “SaludFutura”, una insurtech española que logró reducir el tiempo de activación de pólizas en un 45% mediante asistentes virtuales. Esto les permitió ofrecer ventanas de inscripción especial más cortas y frecuentes, adaptándose a la vida laboral cambiante de sus clientes. Es una señal de lo que está por venir. El verdadero desafío es mantener la equidad en este nuevo panorama. ¿Cómo garantizamos que todos, incluidas las personas que dependen de clínicas comunitarias gratuitas, se beneficien de esta flexibilidad? La clave podría estar en la integración de plataformas de salud pública con sistemas privados, creando un ecosistema más cohesionado.
Más Allá de la Inscripción: Manteniendo la Cobertura Activa
Hemos explorado el intrincado mundo de las reglas especiales de inscripción, revelando cómo eventos vitales pueden abrir puertas a la cobertura de salud fuera de los períodos habituales. Sin embargo, la verdadera protección no termina con la inscripción; comienza con una comprensión continua y proactiva de tu póliza y tus derechos. ¿Cómo puedes asegurarte de que tu cobertura se mantenga relevante y efectiva a medida que tu vida sigue evolucionando? La clave reside en la revisión periódica de tu plan, la actualización de tus datos y la anticipación de futuros cambios. Mantenerte informado sobre las novedades legislativas y las opciones disponibles es una inversión en tu bienestar a largo plazo. No esperes a que ocurra otra crisis; toma las riendas de tu salud hoy.
Preguntas Frecuentes sobre la Inscripción Especial
¿Qué es un evento de vida calificativo para la inscripción especial?
Un evento de vida calificativo es un cambio significativo en tu vida que te permite inscribirte en un seguro de salud o cambiar tu plan fuera del período de inscripción abierta anual. Ejemplos incluyen matrimonio, nacimiento o adopción de un hijo, pérdida de otra cobertura de salud o un cambio de residencia.
¿Cuánto tiempo tengo para solicitar un seguro después de un evento de vida?
Generalmente, tienes un plazo de 60 días desde la fecha del evento de vida calificativo para solicitar una inscripción especial. Es notable actuar dentro de este período para evitar un vacío en tu cobertura de salud.
¿Puedo obtener cobertura si me mudo a un nuevo estado?
Sí, una mudanza a una nueva área geográfica donde tu plan de salud actual no está disponible es un evento de vida calificativo. Esto te permite buscar y adquirir un nuevo plan de seguro de salud que opere en tu nueva ubicación.
¿Qué documentos necesito para una inscripción especial?
Necesitarás pruebas del evento de vida calificativo (como certificados de matrimonio o nacimiento), verificación de ingresos, prueba de residencia, identificación personal y, si aplica, prueba de la pérdida de tu cobertura anterior. La documentación completa y precisa es esencial para una solicitud exitosa.
¿La pérdida de empleo califica para una inscripción especial?
Sí, la pérdida de empleo que resulta en la pérdida de tu cobertura de salud patrocinada por el empleador es un evento de vida calificativo. Esto te abre una ventana de 60 días para inscribirte en un nuevo plan de seguro de salud a través del Mercado.